 همزة وصل -
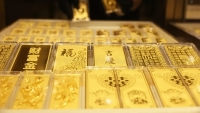
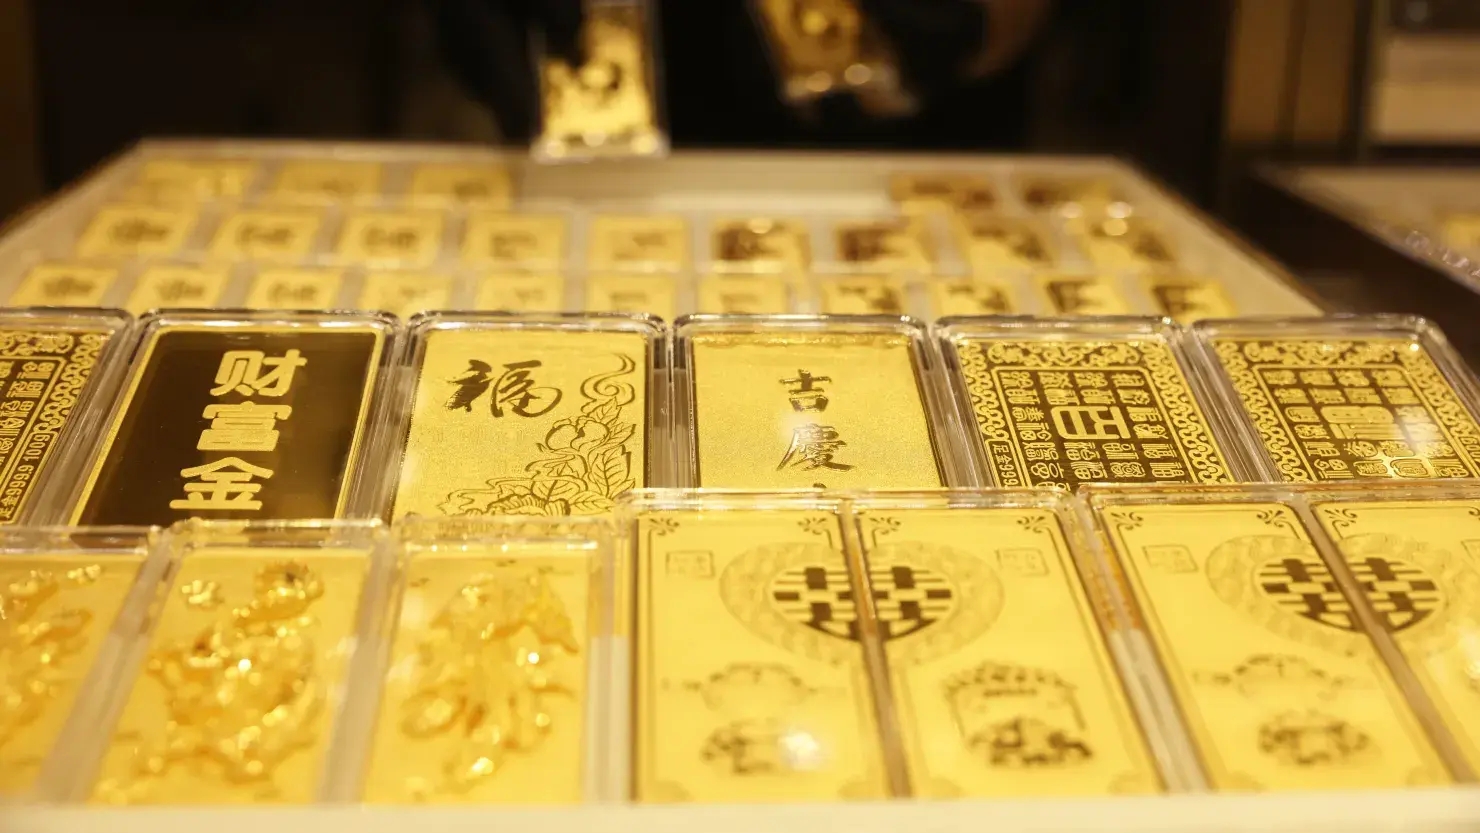
ارتفعت مشتريات البنك المركزي الصيني من الذهب على مدى 23 شهراً متتالياً، فيما تسجل واردات البلاد من المعدن النفيس مستويات غير مسبوقة، في مؤشر على تصاعد الطلب الرسمي والشعبي عليه.
ويعكس هذا الإقبال مساعي بكين إلى تقليص اعتمادها على الدولار، إلى جانب افتقار الأسر الصينية إلى بدائل استثمارية آمنة، وسط توقعات المحللين باستمرار الطلب القوي على الذهب في ظل تعثر الاقتصاد الصيني.
وأضاف بنك الشعب الصيني نحو 23 طناً من الذهب في سبتمبر، في أكبر عملية شراء شهرية له منذ ما يقرب من ثلاث سنوات، وفقاً لبيانات الهيئة الحكومية للنقد الأجنبي، ليمدد بذلك سلسلة مشترياته المتواصلة إلى أطول فترة منذ عام 2015 على الأقل.
وفي الوقت نفسه، تتجه الأسر والشركات الصينية إلى الذهب باعتباره ملاذاً آمناً. وأنفقت الصين مبلغاً قياسياً بلغ 158.8 مليار دولار على واردات الذهب خلال الأشهر الثمانية الأولى من عام 2026، مستوردةً أكثر من ألف طن، وفقاً لبيانات الجمارك. وتتجاوز هذه الكميات إجمالي واردات عام 2025، التي بلغت 96.5 مليار دولار، بما يعادل 886 طناً.
وقال أكاش دوشي، رئيس استراتيجية الذهب لدى شركة «ستيت ستريت إنفستمنت مانجمنت»، إن واردات الذهب الاستهلاكية في الصين سجلت مستوى قياسياً خلال الأشهر الثمانية الأولى من العام الجاري. وأضاف أن الارتفاع الكبير في العلاوات السعرية للذهب في السوق المحلية الصينية يشير إلى «قوة الطلب الموسمي خلال فصل الشتاء».
ويأتي هذا التراكم للذهب في وقت تراجعت فيه أسعاره؛ إذ انخفضت بأكثر من 8% خلال سبتمبر، لتصل إلى نحو 4176 دولاراً للأونصة، بعدما سجلت مستوى قياسياً تجاوز 5500 دولار في يناير.
ويتوقع دوشي ارتفاع أسعار الذهب إلى نطاق يتراوح بين 4750 و5500 دولار للأونصة الترويسية بحلول نهاية الربع الأول من عام 2027، مدعومة بقوة الطلب.
لماذا تشتري الصين الذهب؟
يرى كارستن مينكه، المحلل لدى مجموعة «يوليوس باير»، أن الدافع الرئيسي وراء مشتريات بنك الشعب الصيني للذهب سياسي، مشيراً إلى «تسليح الدولار الأميركي واستخدامه أداةً للضغط، وما يرتبط بذلك من رغبة في تقليل الاعتماد على سندات الخزانة الأميركية باعتبارها أصلاً احتياطياً».
وجمّدت الحكومات الغربية أصول البنك المركزي الروسي عقب الغزو الروسي لأوكرانيا عام 2022، في خطوة سلطت الضوء على المخاطر المرتبطة بالاحتفاظ باحتياطيات مالية في الخارج، إذ يمكن تقييد الوصول إليها في أوقات التوترات الجيوسياسية، خلافاً للذهب المخزن داخل خزائن الدولة نفسها.
وفي هذا السياق، خفضت الصين حيازاتها من سندات الخزانة الأميركية إلى أدنى مستوى لها منذ 18 عاماً، لتبلغ 618 مليار دولار في يوليو، وفقاً لبيانات وزارة الخزانة الأميركية، في إطار مواصلة بكين تنويع احتياطياتها من النقد الأجنبي.
كذلك، يستفيد الطلب الصيني من السمعة التي يتمتع بها الذهب بوصفه ملاذاً آمناً في أوقات الاضطرابات. فمع تزايد المخاوف بشأن هشاشة الاقتصاد، يتجه المستهلكون الصينيون إلى شراء المجوهرات الذهبية والسبائك والعملات الذهبية.
ولا تتوافر أمام المستثمرين المحليين بدائل كثيرة؛ إذ لا يزال سوق العقارات، الذي شكّل في السابق المخزن الرئيسي لثروات الأسر الصينية، غارقاً في تراجع مستمر منذ عدة سنوات.
كما انخفض مؤشر «سي إس آي 300» القياسي للأسهم الصينية بنحو 8% منذ بداية العام، في حين حقق مؤشر «ستاندرد آند بورز 500» الأميركي مكاسب بلغت 13%.
وتراجعت أيضاً العوائد المتاحة على الودائع المصرفية والسندات، في ظل ضعف الطلب على الاقتراض. وانخفض عائد السندات الحكومية الصينية لأجل عام واحد إلى نحو 1.2%، مقارنة بنحو 4.46% في الولايات المتحدة.
وقال أولي هانسن، رئيس استراتيجية السلع لدى بنك «ساكسو»، إن «تكلفة الفرصة البديلة للاحتفاظ بالذهب أقل بكثير في الصين مقارنة بالعديد من الأسواق الغربية».
ويضاف إلى ذلك توجه بكين نحو بناء سوق محلية أكثر عمقاً للذهب، وهو ما يدفعها إلى تعزيز مخزوناتها، بحسب مينكه. وقدّر أن البنك المركزي الصيني اشترى نحو 190 طناً من الذهب حتى نهاية أغسطس من العام الجاري، من بينها 110 أطنان لم يُعلن عنها رسمياً.
الذهب يستمد دعماً من الطلب الصيني
أسهم الطلب الصيني في تعزيز قدرة الذهب على الصمود أمام الضغوط التي كان من الممكن أن تدفع أسعاره إلى تراجعات أكبر، في وقت حدّت فيه عوائد السندات الأميركية المرتفعة من الإقبال على المعدن النفيس الذي لا يدر عائداً.
وعادةً ما تتعرض أسعار الذهب لضغوط عندما ترتفع أسعار الفائدة، لأن ذلك يزيد جاذبية الأصول المدرة للعوائد مقارنة بالاحتفاظ بمعدن لا يوفر دخلاً دورياً.
وقالت إيفا مانثي، استراتيجية السلع لدى بنك «آي إن جي»، إن «المشتريات الصينية أصبحت مصدراً مهماً للدعم الهيكلي لأسعار الذهب». وأضافت أن البنوك المركزية تشتري الذهب لأغراض طويلة الأجل، ولذلك تكون أقل حساسية لتحركات الأسعار مقارنة بالمستثمرين الأفراد.
وفي السياق نفسه، أشار مينكه إلى أن أسعار الذهب ظلت أعلى من مستوياتها المسجلة خلال الصيف، رغم الارتفاع الأكثر حدة في توقعات أسعار الفائدة وعوائد السندات. وكان مجلس الاحتياطي الفيدرالي الأميركي قد أشار إلى احتمال رفع أسعار الفائدة مرة أخرى خلال عام 2026.
وبحسب مجلس الذهب العالمي، امتلكت الصين، التي تحتل المرتبة الخامسة عالمياً بين أكبر حائزي الذهب، نحو 2387 طناً حتى أغسطس، وهي كمية تقل عن ثلث حيازة الولايات المتحدة.
ما الذي قد يحد من ارتفاع أسعار الذهب؟
قد يؤدي تجدد الثقة في قطاع العقارات والأسهم الصينية إلى تراجع الطلب على الذهب، وفقاً لهانسن. كما أن انخفاض قيمة اليوان قد يجعل المعدن النفيس أكثر تكلفة بالنسبة للمشترين داخل الصين، في حين يمكن أن يؤدي ارتفاع أسعار الفائدة إلى زيادة جاذبية الودائع المصرفية والحد من الإقبال عليه.
لكن التحول الأكبر قد يحدث إذا تراجعت رغبة البنوك المركزية في تنويع احتياطياتها بعيداً عن الأصول التقليدية، بالتزامن مع انحسار التوترات الجيوسياسية.
وقال هانسن إن «أياً من هذين الاحتمالين لا يبدو وشيكاً على نحو خاص»، في إشارة إلى استمرار العوامل التي تدعم الطلب الرسمي على الذهب.
وبناءً على ذلك، لا تقتصر أهمية المشتريات الصينية على حجم الكميات المتداولة في السوق، بل تمتد إلى دورها في توفير قاعدة طلب طويلة الأجل قد تساعد على دعم الأسعار، حتى في الفترات التي تتعرض فيها الأسواق لضغوط ناجمة عن ارتفاع العوائد وتغير توقعات السياسة النقدية.